Disposisi Dicetak Saat Audit, Selisih BBM Rp624 Juta di Dinas PU Fakfak Berpotensi Masuk Ranah Tipikor

Kabar Sulsel - Admin
, 10 Mei 2026


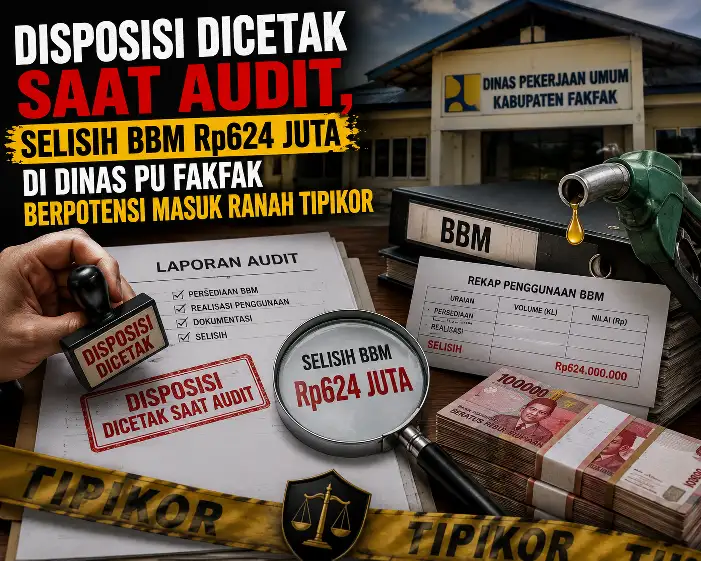
Fakfak, KabarsulselIndonesia.web.id | Temuan selisih pembayaran belanja bahan bakar minyak (BBM) dan pelumas sebesar Rp624.299.562,00 pada Dinas Pekerjaan Umum, Penataan Ruang, Perumahan Rakyat dan Kawasan Permukiman Kabupaten Fakfak memunculkan dimensi hukum yang lebih luas dari sekadar koreksi administratif.
Dalam Laporan Hasil Pemeriksaan (LHP) Kepatuhan Nomor 39/LHP/DJPKN-VI.MAN/12/2025 tertanggal 27 Desember 2025, auditor mencatat bahwa untuk periode Januari–Maret 2025 nilai pembayaran bruto belanja BBM mencapai Rp1.081.774.989,00. Namun setelah penghitungan ulang atas volume riil pengisian serta perhitungan pajak, ditemukan selisih Rp624.299.562,00.
Selisih tersebut setara lebih dari 57 persen dari nilai pembayaran periode yang sama.
Angka itu bukan kecil. Dan pola administrasi yang terungkap membuat persoalan ini layak mendapat atensi penegak hukum.
Dokumen Lahir Saat Pemeriksaan Berjalan
Audit mengungkap bahwa sejumlah pengisian BBM dilakukan tanpa disposisi resmi. Dokumen disposisi atas transaksi Januari–Maret 2025 justru dicetak dan diserahkan ketika pemeriksaan telah berlangsung.
Selain itu, nilai dalam Berita Acara Pemeriksaan Barang dan Berita Acara Serah Terima Barang disebut disesuaikan dengan pagu anggaran dalam DPA, bukan berdasarkan rekonsiliasi rinci antara dinas dan penyedia.
Di tengah proses audit, penyedia juga menyerahkan rekap baru dengan data berbeda dari sebelumnya.
Rangkaian fakta tersebut menunjukkan adanya kelemahan serius dalam pengendalian internal dan mekanisme verifikasi sebelum pembayaran dilakukan.
Perspektif Hukum: Di Mana Letak Potensi Unsurnya?
Dalam rezim hukum pemberantasan korupsi, terdapat dua norma utama yang kerap menjadi rujukan dalam kasus pengelolaan keuangan daerah:
• Pasal 2 ayat (1) UU Tipikor, yang mengatur perbuatan melawan hukum yang memperkaya diri sendiri atau orang lain dan merugikan keuangan negara/daerah.
• Pasal 3 UU Tipikor, yang mengatur penyalahgunaan kewenangan karena jabatan yang dapat merugikan keuangan negara/daerah.
Sejumlah pakar hukum pidana keuangan negara menilai bahwa temuan audit dengan selisih signifikan, pembayaran tanpa dasar dokumen sah, serta penyesuaian angka terhadap pagu anggaran dapat menjadi pintu masuk untuk menilai ada atau tidaknya unsur “melawan hukum” atau “penyalahgunaan kewenangan”.
Namun demikian, penilaian tersebut tidak dapat dilakukan secara sepihak. Diperlukan proses penyelidikan untuk memastikan:
• Apakah selisih tersebut benar-benar berpotensi menjadi kerugian keuangan daerah;
• Apakah terdapat pihak yang diuntungkan secara tidak sah;
• Apakah terdapat kesengajaan atau sekadar kelalaian administratif.
Pengembalian Dana Bukan Akhir Segalanya
BPK merekomendasikan agar kelebihan pembayaran diproses dan disetorkan kembali ke kas daerah. Pemerintah daerah menyatakan sependapat dan akan menindaklanjuti.
Namun dalam praktik penegakan hukum, pengembalian dana tidak otomatis menghapus potensi pertanggungjawaban pidana apabila unsur delik terpenuhi. Sejumlah putusan pengadilan tindak pidana korupsi sebelumnya menegaskan bahwa pengembalian kerugian hanya menjadi faktor meringankan, bukan penghapus pidana.
Karena itu, langkah administratif saja mungkin belum cukup menjawab seluruh pertanyaan publik.
Momentum Uji Komitmen Penegakan Hukum
Kasus ini menjadi momentum penting bagi aparat penegak hukum untuk melakukan pendalaman secara objektif dan profesional. Nilai selisih yang besar, pola administrasi yang dibuat setelah transaksi, serta perubahan data saat audit berlangsung merupakan indikator yang lazimnya memerlukan klarifikasi lebih lanjut.
Pendalaman bukan berarti vonis. Sebaliknya, ia menjadi mekanisme untuk memastikan:
• Tidak ada pihak yang dirugikan secara tidak sah;
• Tidak ada kewenangan yang disalahgunakan;
• Tidak ada celah sistemik yang dibiarkan berulang.
Belanja BBM memang terlihat rutin. Namun ketika belanja rutin menyisakan selisih ratusan juta rupiah dan administrasi menyusul transaksi, maka persoalannya tak lagi sederhana.
Kini publik menanti: apakah temuan ini berhenti sebagai koreksi administratif, atau menjadi pintu masuk untuk memastikan akuntabilitas pengelolaan uang rakyat ditegakkan secara menyeluruh?
Writter & Editor : Red
Komentar via Facebook