Rp87,6 Miliar Belanja PUPR Papua Barat Salah Klasifikasi, Jalan Lingkungan dan Akses Batalion Jadi Sorotan; APH Diminta Turun Tangan

Kabar Sulsel - Admin
, 06 September 2026


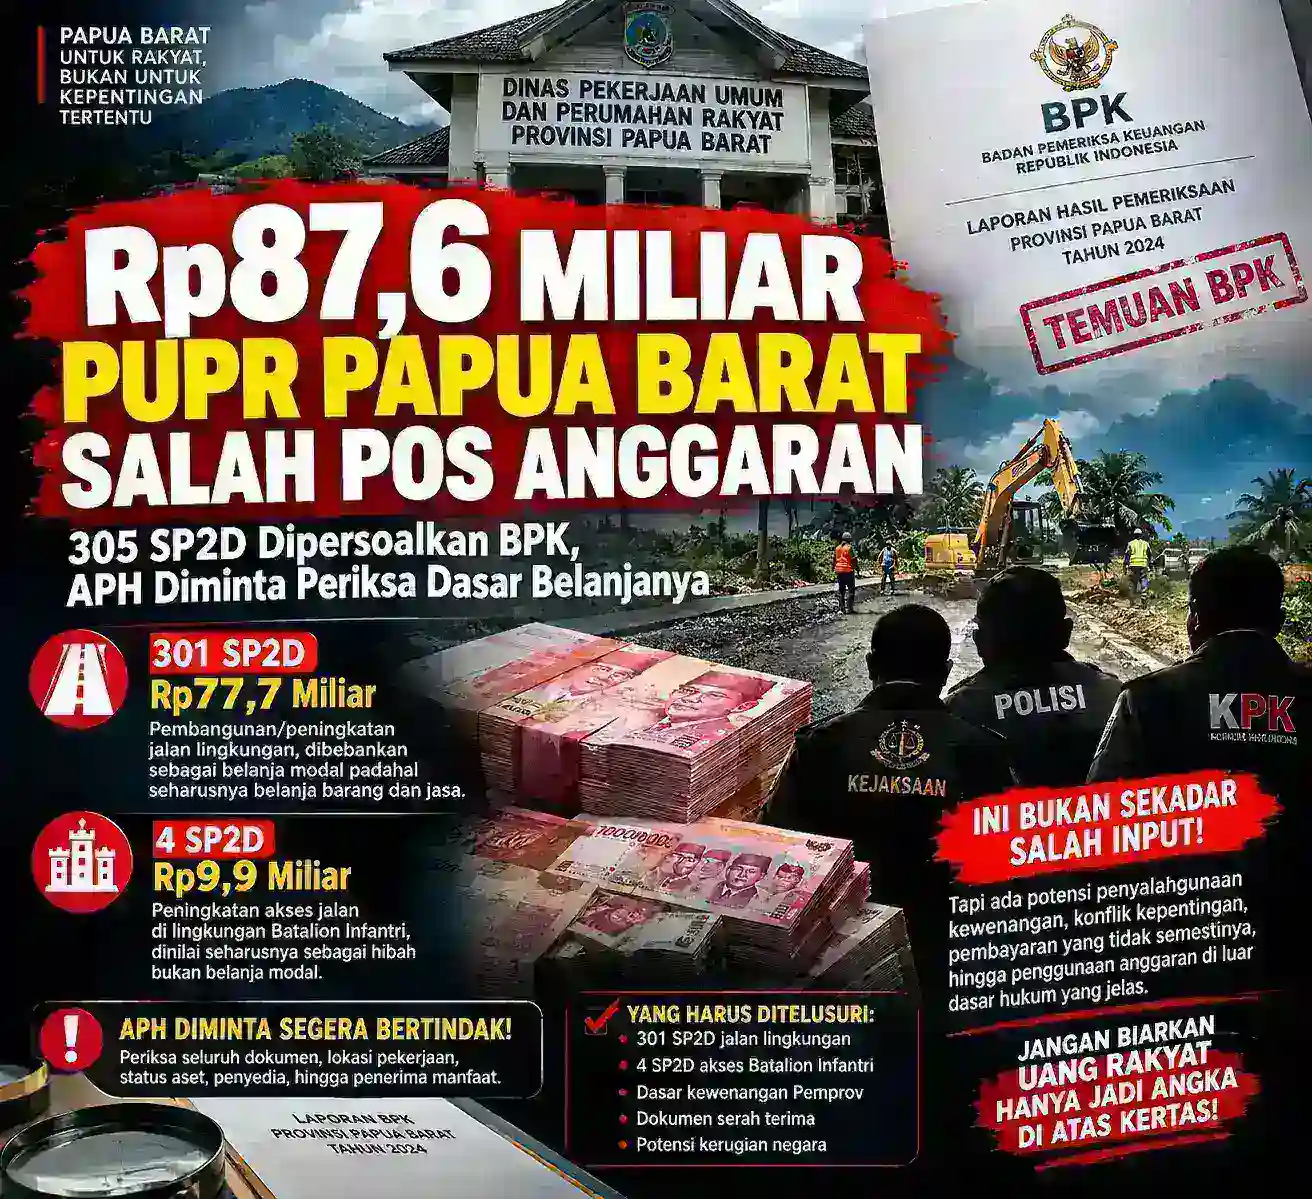
Manokwari, KabarsulselIndonesia.web.id | Angka Rp87,6 miliar dalam pengelolaan anggaran Dinas Pekerjaan Umum dan Perumahan Rakyat Papua Barat semestinya tidak dibaca sebagai sekadar salah ketik dalam sistem penganggaran. Temuan Badan Pemeriksa Keuangan (BPK) justru memperlihatkan persoalan yang lebih serius: puluhan miliar rupiah anggaran pemerintah provinsi ditempatkan pada pos belanja yang tidak sesuai dengan substansi kegiatannya.
Dalam Laporan Hasil Pemeriksaan atas Sistem Pengendalian Intern dan Kepatuhan terhadap Ketentuan Peraturan Perundang-undangan Pemerintah Provinsi Papua Barat Tahun 2024 Nomor : 9.A/LHP/DJKPKN-VI.MAN/07/2025 Tanggal : 23 Juli 2025, BPK menemukan salah penganggaran pada enam satuan kerja perangkat daerah. Dalam rincian itu, Dinas PUPR menjadi penyumbang terbesar dengan nilai Rp87.614.361.409. BPK menyatakan persoalan tersebut menimbulkan salah saji dalam Laporan Realisasi Anggaran.
Di PUPR, temuan tersebut terbagi dalam dua kelompok besar. Pertama, 301 SP2D senilai Rp77.717.732.409 untuk pembangunan atau peningkatan jalan lingkungan yang dibebankan sebagai Belanja Modal Jalan, Irigasi dan Jaringan. BPK memperoleh penjelasan dari pihak perencanaan PUPR bahwa pekerjaan itu berada pada ruas non-status atau ruas kabupaten dan hasilnya akan diserahkan kepada masyarakat. Karena itu, menurut BPK, kegiatan tersebut lebih tepat dikategorikan sebagai Belanja Barang dan Jasa, bukan Belanja Modal.
Kedua, terdapat empat SP2D senilai Rp9.896.629.000 untuk peningkatan akses jalan di lingkungan Batalion Infantri. Pekerjaan itu juga dicatat sebagai Belanja Modal Jalan, Irigasi dan Jaringan. Namun berdasarkan keterangan pejabat PUPR kepada BPK, akses tersebut berada di lingkungan kantor Batalion Infantri dan bukan milik Pemerintah Provinsi Papua Barat. Karena pada akhirnya akan diserahkan kepada pihak tersebut, BPK menyatakan substansinya lebih tepat sebagai Belanja Hibah.
Di titik ini persoalannya menjadi lebih dari sekadar soal kode rekening.
Belanja modal pada prinsipnya diarahkan untuk pengadaan aset tetap atau aset lain yang memberi manfaat lebih dari satu periode. Sementara belanja barang dan jasa dapat digunakan untuk pengadaan yang manfaatnya kurang dari 12 bulan, termasuk barang atau jasa yang akan diserahkan kepada masyarakat atau pihak lain dalam rangka program pemerintah daerah. BPK menjadikan ketentuan tersebut sebagai dasar menilai ketidaktepatan penganggaran di Papua Barat.
Masalahnya kemudian bukan lagi semata-mata “akun mana yang diklik di SIPD”, melainkan siapa yang merancang, siapa yang memeriksa, siapa yang menyetujui, dan mengapa kesalahan tersebut dapat bertahan sampai menjadi realisasi anggaran.
BPK secara tegas menyebut tiga lapis kelemahan. Kepala BPKAD dinilai kurang cermat melakukan verifikasi anggaran belanja yang disusun SKPD. Kepala Dinas PUPR dinilai kurang cermat menyusun dan menetapkan pos belanja dalam RKA. Sementara Inspektur melalui Tim Reviu RKA dinilai kurang cermat melakukan reviu terhadap anggaran yang diinput SKPD.
Lebih mengusik lagi, BPK menemukan bahwa sebagian besar SKPD tidak melakukan verifikasi internal untuk memastikan kesesuaian akun belanja dengan program, kegiatan, dan subkegiatan yang diajukan bidang. Penentuan akun dilakukan oleh bagian perencanaan berdasarkan kegiatan yang masuk ke SIPD.
Dengan kata lain, ada rantai pengendalian yang semestinya berlapis, tetapi justru gagal menghentikan kesalahan. Kesalahan dari tingkat perencanaan bisa masuk ke SIPD, lolos dari verifikasi internal SKPD, lolos pula dari reviu Inspektorat, kemudian masuk ke proses penyusunan RAPBD.
Rp77,7 miliar jalan lingkungan menjadi titik yang patut diperiksa lebih dalam. Sebab BPK sendiri mencatat 301 SP2D. Jumlah sebesar itu menunjukkan bahwa persoalannya bukan transaksi tunggal atau satu paket pekerjaan. Ada ratusan transaksi yang harus dapat dijelaskan satu per satu: di mana lokasinya, siapa penyedianya, siapa pengusulnya, berapa nilai kontraknya, bagaimana status ruas jalannya, siapa pemilik hasil pekerjaan, dan apakah pekerjaan tersebut benar-benar telah diserahterimakan kepada masyarakat.
Lebih tajam lagi adalah Rp9,896 miliar akses jalan di lingkungan Batalion Infantri. Dokumen pemeriksaan menyebut akses tersebut bukan milik Pemerintah Provinsi Papua Barat dan secara substansi seharusnya diperlakukan sebagai hibah. Pertanyaan publik yang sah adalah: atas dasar kepentingan apa anggaran pemerintah provinsi dibebankan sebagai Belanja Modal untuk membangun atau meningkatkan akses pada lingkungan yang bukan aset pemerintah provinsi?
Pertanyaan berikutnya bahkan lebih sederhana: di mana dokumen yang membuktikan status aset, dasar kewenangan, penerima manfaat, dan serah terima hasil pekerjaan tersebut?
Pertanyaan itu penting karena kesalahan klasifikasi dapat berimplikasi pada salah saji laporan keuangan, tetapi apabila pemeriksaan lebih lanjut menemukan adanya perbuatan melawan hukum, penyalahgunaan kewenangan, konflik kepentingan, rekayasa penganggaran, atau pembayaran yang tidak memiliki dasar yang sah, perkara tersebut tentu tidak lagi berhenti pada persoalan administratif.
Kerangka hukum keuangan negara memang mewajibkan pengelolaan keuangan negara dilakukan secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan dan bertanggung jawab.
Di sisi lain, tidak tepat pula menyimpulkan temuan Rp87,6 miliar sebagai kerugian negara atau tindak pidana korupsi hanya berdasarkan temuan salah klasifikasi. BPK dalam temuan ini berbicara mengenai ketidaktepatan penganggaran dan salah saji LRA. Untuk sampai pada kesimpulan pidana, aparat penegak hukum harus membuktikan unsur tindak pidananya dengan bukti yang cukup.
Namun justru karena itulah aparat penegak hukum patut memberi perhatian.
Nilai transaksinya besar. Jumlah SP2D-nya ratusan. Objek pekerjaannya tersebar. Dan BPK menemukan bahwa persoalan tersebut terjadi bersamaan dengan kelemahan pengendalian pada level SKPD, BPKAD dan Inspektorat.
APH baik Kejaksaan maupun Kepolisian patut mencermati temuan ini sebagai pintu masuk pemeriksaan lebih jauh, khususnya untuk memastikan apakah seluruh pekerjaan benar-benar ada secara fisik, apakah nilai yang dibayar sesuai dengan pekerjaan, apakah pihak penerima memang berhak menerima manfaat anggaran, apakah dasar kewenangan pemerintah provinsi jelas, serta apakah seluruh proses perencanaan dan pelaksanaan bebas dari konflik kepentingan.
Sebab apabila sebuah kesalahan hanya berhenti sebagai kesalahan akun, maka persoalannya administratif. Tetapi apabila di balik salah akun ternyata terdapat pekerjaan yang tidak tepat sasaran, aset yang bukan milik pemerintah, pembayaran yang tidak didukung dasar yang memadai, atau keputusan anggaran yang sengaja diarahkan kepada pihak tertentu, maka konsekuensinya dapat masuk ke wilayah hukum yang jauh lebih serius.
UU Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara juga menempatkan tindak lanjut rekomendasi BPK sebagai kewajiban pejabat terkait. Rekomendasi dapat dilaksanakan seluruhnya atau sebagian, dan pejabat wajib memberikan alasan yang sah apabila tidak dapat melaksanakannya.
BPK sendiri telah meminta agar Kepala BPKAD memperkuat verifikasi klasifikasi belanja, kepala-kepala SKPD memperbaiki penyusunan RKA, dan Inspektur memperketat reviu terhadap input anggaran dalam SIPD.
Artinya, bola kini berada di tangan Pemerintah Provinsi Papua Barat. Tetapi perhatian publik tidak boleh berhenti pada surat instruksi dan surat pernyataan komitmen.
Yang harus diuji adalah bukti.
Apakah verifikasi internal benar-benar dilakukan? Apakah hasil reviu RKA benar-benar ada? Apakah 301 SP2D Rp77,7 miliar telah ditelusuri satu per satu? Apakah seluruh ruas jalan tersebut sah menjadi program pemerintah provinsi? Siapa penerima hasilnya? Bagaimana status asetnya? Lalu bagaimana dengan Rp9,896 miliar akses Batalion Infantri apa dasar hukumnya dan di mana dokumen serah terimanya?
Publik berhak mendapatkan jawaban.
Sebab ketika BPK sudah menunjukkan angka Rp87.614.361.409 dan menyebut adanya kelemahan pada tiga mata rantai pengendalian SKPD, BPKAD dan Inspektorat maka persoalannya bukan lagi perkara kecil yang patut ditutup dengan kalimat “salah input.”
Jika semua benar, buktikan dengan dokumen. Jika semua sah, tunjukkan dasar kewenangannya. Dan jika ada yang tidak beres, APH tidak semestinya menunggu sampai persoalan itu berubah menjadi perkara yang lebih besar.
Writter & Editor : Den
Komentar via Facebook